


Haus kaufen Dortmund: Der große Ratgeber für Käufer 2026
Ein Haus zu kaufen ist für die meisten Menschen die größte finanzielle Entscheidung ihres Lebens – und in einer Stadt wie Dortmund, deren Stadtteile sich in Preis, Charakter und Infrastruktur teils deutlich unterscheiden, lohnt sich eine gründliche Vorbereitung besonders. Dieser Ratgeber begleitet Sie durch den gesamten Weg zum eigenen Haus: von der Frage, welcher Stadtteil zu Ihnen passt, über die realistische Budgetplanung und den rechtlichen Ablauf bis hin zu einer praktischen Checkliste für die Besichtigung und den typischen Fehlern, die sich mit etwas Vorbereitung leicht vermeiden lassen.
Warum Dortmund für Hauskäufer interessant bleibt
Dortmund hat sich in den vergangenen Jahren von einer Stadt, die vor allem mit ihrer industriellen Vergangenheit verbunden wurde, zu einem vielseitigen Wohnstandort mit wachsender Wirtschaftskraft entwickelt – getragen unter anderem von der Universität, einer aufstrebenden Technologiebranche und einer im Vergleich zu vielen anderen deutschen Großstädten noch moderateren Preisstruktur. Für Käufer bedeutet das: ein breites Angebot an Haustypen, von der klassischen Doppelhaushälfte über freistehende Einfamilienhäuser bis hin zu sanierten Altbauten, verteilt auf sehr unterschiedliche Stadtteile mit jeweils eigenem Charakter. Einen umfassenderen Blick auf die Entwicklung des Dortmunder Marktes insgesamt – nicht nur aus Käufer-, sondern auch aus Eigentümersicht – finden Sie in unserem Beitrag Immobilien Dortmund: Was Eigentümer vor Verkauf und Bewertung wissen sollten, der die grundlegenden Marktmechanismen gut einordnet.
Beliebte Stadtteile für Hauskäufer in Dortmund
Die Wahl des richtigen Stadtteils ist oft die Entscheidung, die den größten Einfluss auf Ihre langfristige Zufriedenheit hat – noch vor der Wahl des konkreten Hauses. Im Folgenden ein Überblick über einige der gefragtesten Lagen für Hauskäufer:
Hombruch und Kirchhörde zählen zu den grünsten und ruhigsten Wohnlagen Dortmunds, mit guter Anbindung an die Universität und viele naturnahe Naherholungsgebiete. Hier finden sich vor allem gepflegte Einfamilienhäuser und Doppelhaushälften aus den 1960er- bis 1990er-Jahren sowie vereinzelte Neubauprojekte.
Hörde, insbesondere rund um den Phoenix-See, hat sich in den letzten anderthalb Jahrzehnten zu einem der dynamischsten Viertel der Stadt entwickelt. Wer moderne Architektur und eine attraktive Seenlage schätzt, findet hier eine Mischung aus hochwertigem Neubau und saniertem Bestand – allerdings auch zu entsprechend höheren Preisen.
Aplerbeck und Brackel bieten ein solides Preis-Leistungs-Verhältnis mit guter Infrastruktur und einer Mischung aus älteren, oft renovierungsbedürftigen Bestandsimmobilien und neueren Baugebieten. Für Familien mit mittlerem Budget häufig ein guter Kompromiss zwischen Lage und Preis.
Lütgendortmund und Bövinghausen im Dortmunder Westen sind vergleichsweise preisgünstiger, gewinnen aber durch Infrastrukturprojekte und ihre Nähe zum Ruhrgebiet-Grüngürtel zunehmend an Attraktivität für preisbewusste Käufer.
Kreuzviertel und Innenstadt-Randlagen eignen sich eher für Käufer, die Altbaucharme und kurze Wege zu Geschäften, Gastronomie und kulturellen Angeboten schätzen – hier dominieren allerdings Stadthäuser und Reihenhäuser statt freistehender Einfamilienhäuser, bei entsprechend höherem Quadratmeterpreis.
Wer sich noch nicht sicher ist, welcher Stadtteil passt, sollte mehrere Lagen zu unterschiedlichen Tageszeiten besuchen – Verkehrslärm, Parkplatzsituation und Nachbarschaft wirken morgens, mittags und abends oft überraschend unterschiedlich.
Budgetplanung: Was ein Hauskauf in Dortmund wirklich kostet
Ein häufiger Fehler bei der Budgetplanung ist, ausschließlich den Kaufpreis im Blick zu haben. Tatsächlich kommen beim Hauskauf in Dortmund mehrere zusätzliche Kostenblöcke hinzu, die zusammengenommen erheblich ins Gewicht fallen:
Die Grunderwerbsteuer beträgt in Nordrhein-Westfalen 6,5 Prozent des Kaufpreises und wird unmittelbar nach der notariellen Beurkundung fällig. Hinzu kommen Notar- und Grundbuchkosten von üblicherweise etwa 1,5 bis 2 Prozent des Kaufpreises, die für die Beurkundung des Kaufvertrags sowie die Eintragung ins Grundbuch anfallen. Wird der Kauf über einen Makler vermittelt, kommt außerdem eine Maklerprovision hinzu – seit Dezember 2020 gilt hierfür gesetzlich, dass sich Käufer und Verkäufer die Kosten bei Wohnimmobilien maximal hälftig teilen, wenn eine der beiden Parteien den Makler beauftragt hat. In Summe sollten Käufer für die Kaufnebenkosten insgesamt mit rund 9 bis 12 Prozent des Kaufpreises kalkulieren.
Nicht zu vergessen sind zudem mögliche Modernisierungskosten, insbesondere bei älteren Bestandsimmobilien: Heizungsanlage, Dach, Fenster und Elektrik sollten bereits vor dem Kauf realistisch eingeschätzt werden, da hier schnell fünf- bis sechsstellige Beträge zusammenkommen können. Wer ein Haus auch als Kapitalanlage in Betracht zieht und beispielsweise eine Einliegerwohnung mitvermieten möchte, sollte zusätzlich einen Blick auf den Kaufpreisfaktor werfen, um die Investition realistisch einordnen zu können.
Auf der Finanzierungsseite gilt als grobe Faustregel: Je höher die Eigenkapitalquote, desto günstiger in der Regel die Kreditkonditionen. Viele Finanzierungsberater empfehlen, neben dem Kaufpreis mindestens die Kaufnebenkosten aus Eigenkapital zu decken, um bei der Kreditvergabe bessere Zinssätze zu erhalten und finanziellen Spielraum für unvorhergesehene Ausgaben zu behalten.
Der Ablauf eines Hauskaufs Schritt für Schritt
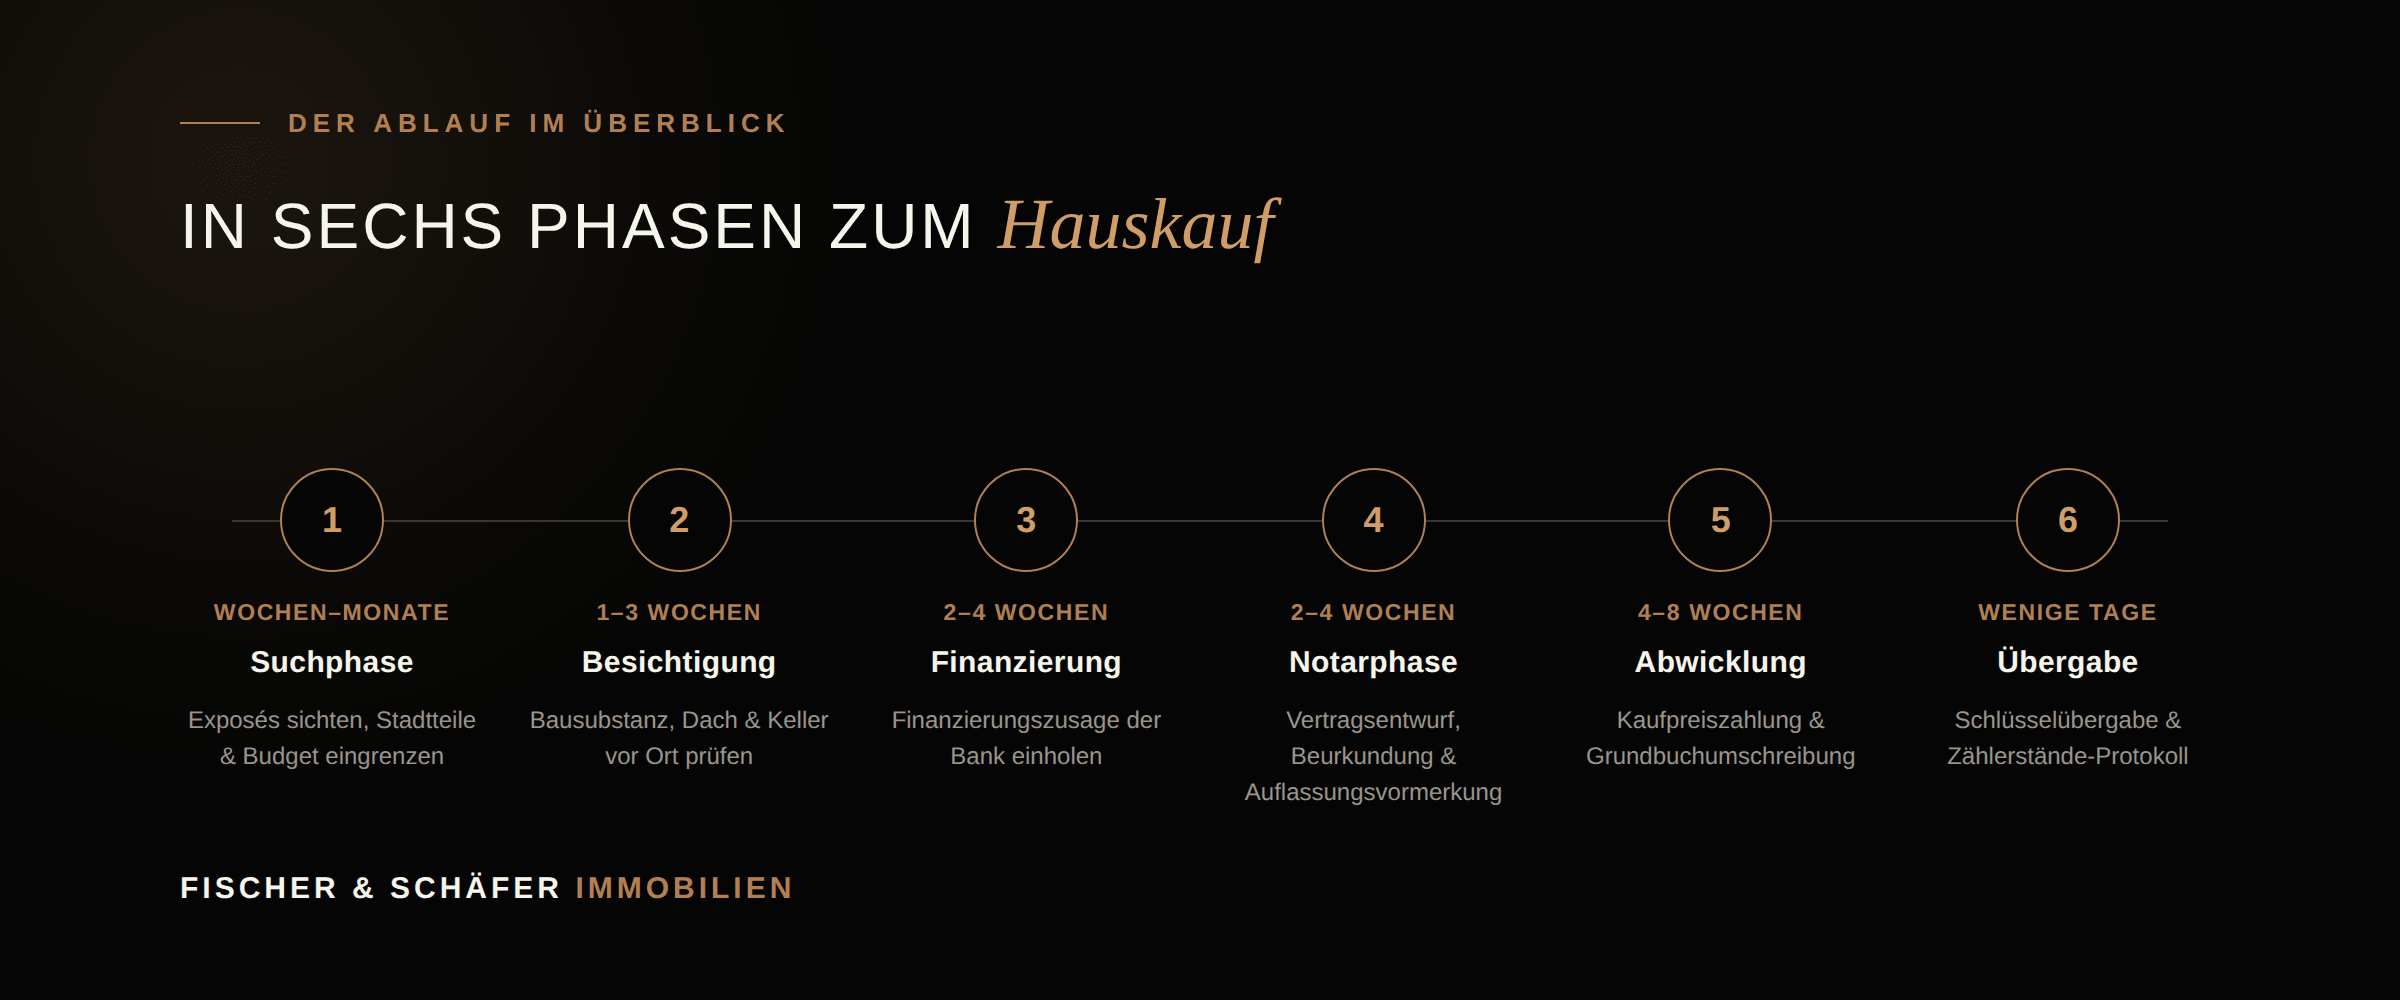
Wer den Ablauf eines Hauskaufs kennt, kann Verzögerungen besser einschätzen und wichtige Entscheidungen rechtzeitig treffen. Grob lässt sich der Prozess in sechs Phasen einteilen.
Zunächst steht die Suchphase, in der Sie Ihre Anforderungen an Lage, Größe, Grundstück und Ausstattung konkretisieren und sich einen Überblick über verfügbare Objekte verschaffen. Es folgt die Besichtigungsphase, in der Sie mehrere Objekte in die engere Auswahl nehmen – dazu weiter unten eine ausführliche Checkliste. Haben Sie sich für ein Haus entschieden, folgt die Finanzierungsphase: Auf Basis einer verbindlichen Finanzierungszusage Ihrer Bank können Sie dem Verkäufer ein ernsthaftes Angebot unterbreiten. Ist man sich handelseinig, beginnt die Notarphase: Der Notar erstellt einen Vertragsentwurf, den beide Parteien vorab prüfen können, bevor der eigentliche Beurkundungstermin stattfindet. Nach der Unterschrift folgt die Abwicklungsphase, in der zunächst eine Auflassungsvormerkung ins Grundbuch eingetragen wird, um Ihre Rechte als Käufer abzusichern, bevor die Kaufpreiszahlung fällig gestellt wird. Den Abschluss bildet die Übergabephase mit der vollständigen Grundbuchumschreibung und der eigentlichen Schlüsselübergabe.
Insgesamt sollten Käufer von der Entscheidung für ein konkretes Haus bis zum tatsächlichen Einzug mit einem Zeitraum von zwei bis vier Monaten rechnen – bei komplexeren Finanzierungen oder Kettengeschäften auf Verkäuferseite auch länger.
Checkliste für die Besichtigung: Worauf Sie beim Hauskauf achten sollten
Eine gründliche Besichtigung entscheidet oft darüber, ob spätere böse Überraschungen ausbleiben. Folgende Punkte sollten Sie bei jeder Besichtigung im Blick behalten:
Prüfen Sie zunächst die Bausubstanz: Gibt es sichtbare Risse in Wänden oder Decken, die auf Setzungen hindeuten könnten? Wie alt ist das Dach, und sind Ziegel oder Dachrinne in ordentlichem Zustand? Werfen Sie außerdem einen Blick in den Keller – feuchte Wände, Schimmelgeruch oder abblätternder Putz sind Warnsignale, die eine genauere fachliche Prüfung rechtfertigen. Fragen Sie gezielt nach dem Alter und Zustand der Heizungsanlage, da eine Erneuerung schnell mehrere Tausend Euro kostet, und lassen Sie sich den Energieausweis zeigen, um den energetischen Zustand und mögliche künftige Modernisierungspflichten einschätzen zu können. Bei den Fenstern lohnt sich ein Blick auf Baujahr und Verglasung, da einfach verglaste oder stark verwitterte Fenster ebenfalls Modernisierungsbedarf signalisieren.
Neben dem Gebäude selbst verdient auch das Grundstück Aufmerksamkeit: Sind die Grundstücksgrenzen eindeutig erkennbar oder gibt es Unklarheiten mit Nachbargrundstücken? Wie ist die Entwässerung geregelt, und gibt es Hinweise auf frühere Überschwemmungen oder Staunässe? Und schließlich lohnt sich immer ein Blick in das Grundbuch: Sind Belastungen wie Grundschulden, Wegerechte oder Nießbrauchrechte eingetragen, die den Kauf beeinflussen könnten? Bei älteren, individuellen oder besonders werthaltigen Objekten empfiehlt sich zusätzlich ein unabhängiges Gutachten – wann genau sich das lohnt, erläutern wir ausführlich in unserem Beitrag Immobiliensachverständiger Dortmund: Wann brauchen Eigentümer ein Gutachten?, dessen Empfehlungen sich in weiten Teilen auch auf Käufer übertragen lassen.
Neubau oder Bestandsimmobilie: Was passt besser zu Ihnen?
Neben der Lage stellt sich für viele Käufer auch die grundsätzliche Frage, ob ein Neubau oder eine Bestandsimmobilie die passendere Wahl ist. Neubauten punkten in der Regel mit moderner Energieeffizienz, zeitgemäßen Grundrissen und geringerem kurzfristigem Sanierungsbedarf, sind dafür aber meist deutlich teurer in der Anschaffung und oft mit längeren Wartezeiten bis zur Fertigstellung verbunden. Bestandsimmobilien bieten häufig mehr Wohnfläche und Grundstück fürs Geld, liegen oft in etablierten, gewachsenen Lagen mit vorhandener Infrastruktur, erfordern aber eine genauere Prüfung von Bausubstanz und anstehenden Modernisierungen – siehe die Besichtigungs-Checkliste oben. Welche Variante besser passt, hängt letztlich von Ihrem Budget, Ihrem Zeithorizont und davon ab, wie viel Eigenleistung und Gestaltungsspielraum Sie sich zutrauen und wünschen.
Die häufigsten Fehler beim Hauskauf in Dortmund
Aus der Beratungspraxis lassen sich einige wiederkehrende Fehler beobachten, die sich mit etwas Vorbereitung gut vermeiden lassen. Viele Käufer unterschätzen die Kaufnebenkosten und kalkulieren ihr Budget zu knapp, wodurch am Ende kein finanzieller Puffer für unerwartete Ausgaben bleibt. Ebenso häufig ist eine zu emotionale Entscheidung: Ein Haus, das auf den ersten Blick „perfekt“ wirkt, wird gekauft, ohne dass Bausubstanz, Grundbuch oder Nachbarschaft gründlich geprüft wurden – Enttäuschungen zeigen sich dann oft erst nach dem Einzug. Auch das Überspringen einer unabhängigen fachlichen Einschätzung bei älteren oder besonders individuellen Objekten führt nicht selten zu Fehleinschätzungen des tatsächlichen Werts oder Sanierungsbedarfs. Wer sich zudem allein auf Online-Inserate verlässt, statt sich persönlich beraten zu lassen, verpasst häufig Objekte, die noch gar nicht öffentlich vermarktet werden – hier lohnt sich der Austausch mit einem erfahrenen Ansprechpartner vor Ort, der den lokalen Markt und mitunter auch nicht öffentlich inserierte Objekte kennt. Und schließlich unterschätzen manche Käufer die Bedeutung einer verbindlichen Finanzierungszusage vor der Abgabe eines Angebots – wer hier zu spät reagiert, verliert im heiß umkämpften Marktsegment attraktive Objekte oft an schnellere Interessenten.
Fazit
Ein Haus in Dortmund zu kaufen, ist eine Entscheidung mit vielen beweglichen Teilen – von der Wahl des passenden Stadtteils über eine realistische Budgetplanung bis hin zur gründlichen Prüfung von Bausubstanz und Unterlagen. Wer sich Zeit für Vorbereitung nimmt, Kaufnebenkosten von Anfang an einplant, bei der Besichtigung strukturiert vorgeht und sich bei Unsicherheiten fachlichen Rat einholt, trifft am Ende eine deutlich fundiertere und entspanntere Kaufentscheidung. Gerade in einem so vielseitigen Markt wie Dortmund zahlt sich lokale Marktkenntnis – ob in Form eines Gutachtens, einer persönlichen Beratung oder einfach der Erfahrung eines guten Ansprechpartners vor Ort – langfristig aus.